Недвижимость Бангкока: почему кондоминиумы продаются быстрее домов?
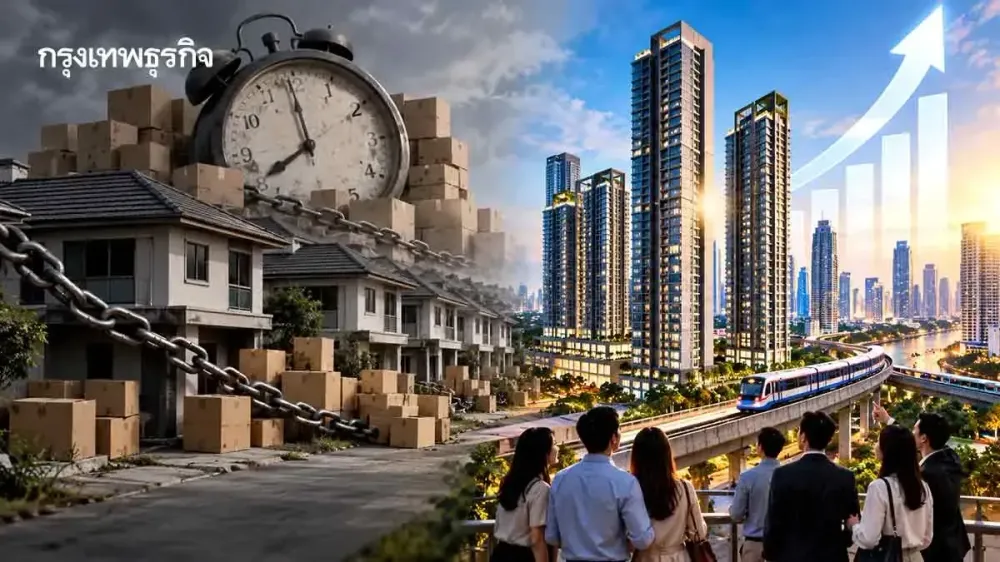
Рынок жилья Большого Бангкока всё сильнее разделяется: продажи кондоминиумов во втором квартале 2026 года выросли на 19,5%, тогда как малоэтажное жильё продолжает испытывать давление слабой покупательной способности и ограниченного ипотечного кредитования. Девелоперы реагируют сокращением новых запусков, а развитие железнодорожной сети постепенно формирует «сетевой город», в котором привлекательность недвижимости всё больше зависит от доступа к транспорту, рабочим центрам и ключевой инфраструктуре.
Рынок жилья Большого Бангкока разделился: спрос на кондоминиумы растёт, а малоэтажные дома теряют покупателей
Рынок недвижимости Большого Бангкока во втором квартале 2026 года показал заметное расслоение. Продажи новых кондоминиумов начали восстанавливаться, тогда как малоэтажное жильё — отдельно стоящие дома, таунхаусы и другие низкоэтажные проекты — продолжило сталкиваться со слабым спросом, ограниченным кредитованием и большим объёмом непроданных объектов.
По данным Real Estate Information Center (REIC), продажи новых кондоминиумов в Бангкоке и пяти прилегающих провинциях во втором квартале выросли на 19,5% год к году. Продажи малоэтажного жилья, напротив, снизились на 11,4%.
При этом общий объём непроданных объектов в регионе сократился на 10,2% — до 202 414 единиц. Однако скорость поглощения предложения остаётся очень разной: при нынешнем темпе продаж запас кондоминиумов может быть распродан примерно за 39 месяцев, тогда как малоэтажному жилью потребуется около 67 месяцев.
Девелоперы сокращают новое предложение
Разница между двумя сегментами отражается и в поведении девелоперов.
Общий объём предложения жилья в Большом Бангкоке во втором квартале составил 214 083 единицы, что на 9,6% меньше, чем годом ранее. Из них 85 249 приходилось на кондоминиумы, а 128 834 — на малоэтажное жильё.
Количество новых запусков сократилось на 15,6%. Особенно резко девелоперы сократили запуск малоэтажных проектов — на 28,6%.
Одновременно стоимость новых проектов снизилась на 51,9%. Это указывает на более осторожную стратегию компаний: вместо прежнего расширения предложения девелоперы стараются запускать продукты, которые лучше соответствуют текущей покупательной способности населения.
На фоне сокращения предложения общие продажи нового жилья всё же выросли на 2,6% в количественном выражении и на 8,6% по стоимости. Однако внутри рынка динамика противоположная: кондоминиумы показали рост продаж на 19,5%, а малоэтажные объекты — падение на 11,4%.
Почему малоэтажное жильё продаётся медленнее
REIC связывает слабость рынка малоэтажного жилья прежде всего с ограниченной покупательной способностью и жёсткими условиями ипотечного кредитования.
Для массового сегмента проблема заключается не только в цене самого объекта. Высокие показатели отказов по ипотечным заявкам ограничивают число покупателей, способных завершить сделку.
В результате предложение может оставаться на рынке месяцами и даже годами.
Для сравнения: средний показатель ежемесячного поглощения предложения в Большом Бангкоке составил 1,8%. У кондоминиумов он достиг 2,4%, а у малоэтажного жилья — только 1,4%.
Это означает, что одинаковая макроэкономическая среда создаёт совершенно разные условия для разных типов недвижимости.
Покупатель становится более избирательным
По словам директора REIC Маны Нимитванича, рынок недвижимости Бангкока постепенно входит в новую фазу равновесия: девелоперы сокращают количество новых проектов, а покупатели становятся более осторожными и избирательными.
На спрос одновременно влияют несколько долгосрочных факторов: развитие городского железнодорожного транспорта, рост стоимости земли и строительства, а также всё более заметное разделение покупателей по уровню доходов и потребностям.
В премиальном и люксовом сегментах спрос сохраняется у покупателей, которым важны расположение относительно деловых районов, большая площадь, решения для здоровья и повышенная безопасность.
Массовый сегмент находится под значительно большим давлением.
Поэтому, как отмечают в REIC, девелоперам недостаточно просто снижать цену. Проект должен объяснять покупателю свою ценность через расположение, инфраструктуру, соответствие доходам домохозяйств и дополнительные характеристики — например, технологии умного дома, решения на основе искусственного интеллекта и экологические стандарты.
Бангкок превращается в «сетевой город»
Одним из наиболее интересных выводов исследования REIC становится изменение самой пространственной структуры Бангкока.
Город постепенно отходит от модели, в которой вся экономическая активность концентрируется вокруг одного центрального района. Вместо этого формируется так называемый Network City — «сетевой город», объединённый железнодорожными линиями, рабочими центрами, торговлей, медициной и другими услугами.
В такой модели ценность недвижимости определяется уже не только расстоянием до центра Бангкока.
Доступ к станции метро или железной дороги, близость к месту работы, торговым центрам, больницам и другим объектам инфраструктуры становятся самостоятельными факторами привлекательности района.
Именно поэтому развитие транспортной сети постепенно меняет карту спроса на жильё.
Rama IX–Ratchada и Bang Na–Suvarnabhumi
REIC выделяет несколько территорий, которые могут получить дополнительное значение в новой городской структуре.
Коридор Rama IX–Ratchada развивается как новый деловой центр Бангкока. Здесь формируется концентрация офисов и премиальных кондоминиумов, что поддерживает спрос на жильё рядом с рабочими местами.
Другой важный коридор — Bang Na–Suvarnabhumi–Eastern Economic Corridor.
Он связан с промышленностью, логистикой и крупными инфраструктурными проектами. В перспективе это создаёт условия не только для развития деловой активности, но и для появления новых зон спроса на более дорогие отдельно стоящие дома.
Таким образом, рынок недвижимости всё больше зависит от того, как жильё интегрировано в городскую экономическую систему.
Кондоминиумы в Бангкоке восстанавливаются
В самом Бангкоке во втором квартале было доступно 88 528 жилых единиц — на 6% меньше, чем годом ранее. Их совокупная стоимость составила 692,4 млрд батов, снизившись на 8,2%.
При этом количество новых запущенных объектов выросло на 77,2%, но их общая стоимость упала на 35,2%.
Средняя стоимость нового объекта снизилась примерно с 20 млн до 7,3 млн батов. Это показывает, что девелоперы стали значительно чаще ориентироваться на более доступный ценовой диапазон.
Общие продажи нового жилья в Бангкоке выросли на 3,8%. Продажи кондоминиумов увеличились на 14,7%, тогда как малоэтажного жилья снизились на 18,4%.
Особенно заметным был результат района Sukhumvit, где продажи новых кондоминиумов выросли на 138,6%. Ежемесячный показатель поглощения предложения достиг 5,2%, что соответствует примерно 16 месяцам для реализации имеющегося запаса.
При этом дорогие дома стоимостью более 10 млн батов в отдельных районах, включая Phra Khanong–Bang Na и Sukhumvit, требуют более внимательного контроля: запуск новых проектов пока не всегда сопровождается соответствующим ростом продаж.
Пригороды показывают разную динамику
Ситуация в пяти соседних провинциях также неоднородна.
В Нонтхабури предложение составило 31 687 единиц, снизившись на 9% год к году. Девелоперы сократили новые запуски на 67,7%, после чего продажи выросли на 5,8%, а остатки непроданного жилья сократились на 9,6%.
В зоне Bang Yai–Bang Bua Thong–Bang Kruai–Sai Noi продажи кондоминиумов выросли на 59%, а срок реализации текущего запаса оценивается примерно в 27 месяцев.
В Патхумтхани контраст ещё сильнее. Общее предложение сократилось на 12,2%, а новые запуски рухнули на 93,6%. При этом продажи выросли на 9,9%, главным образом благодаря кондоминиумам: их продажи увеличились на 70,2%.
В районе Khlong Luang продажи кондоминиумов выросли на 59,1%, а ежемесячный показатель поглощения достиг 7,9%. При таком темпе текущий запас кондоминиумов может быть реализован примерно за 10 месяцев.
Малоэтажное жильё в той же провинции находится в совершенно другой ситуации. В некоторых районах запас может сохраняться в течение нескольких лет: например, для Khlong Luang REIC оценивает срок реализации малоэтажного жилья примерно в 108 месяцев.
Самутпракан: сокращение предложения пока не спасает продажи
В Самутпракане предложение сократилось на 14,4% и составило 30 189 единиц.
Новые запуски упали на 45,1%. При этом все новые проекты относились к малоэтажному жилью — новых кондоминиумов во втором квартале не запускалось.
Продажи снизились на 29,6%, хотя сокращение предложения помогло уменьшить остаток непроданных объектов на 13,7%.
Кондоминиумы в районах Mueang Samut Prakan, Phra Pradaeng и Phra Samut Chedi при этом показали рост продаж на 18,2%.
В малоэтажном сегменте ситуация противоположная: продажи в Bang Phli, Bang Bo и Bang Sao Thong упали на 40,1%, а существующего предложения при текущем темпе продаж может хватить примерно на 92 месяца.
Самутсакхон идёт против общего тренда
Самутсакхон стал одним из исключений.
Общий объём предложения здесь снизился на 10,2% — до 11 169 единиц, тогда как новые продажи выросли сразу на 107,8%. Основной вклад обеспечило именно малоэтажное жильё.
Остаток непроданных объектов уменьшился на 13,6%, а ежемесячный показатель поглощения вырос до 2,2%.
В районе Mueang Samut Sakhon продажи малоэтажного жилья увеличились на 168,7%, сократив расчётный срок реализации запаса до 38 месяцев.
Однако кондоминиумы в районах Krathum Baen и Ban Phaeo продолжают продаваться медленно: при показателе поглощения 0,4% существующего предложения может хватить примерно на 252 месяца.
Этот пример показывает, что даже внутри одного региона нельзя рассматривать рынок недвижимости как единое целое.
Накхонпатхом: предложение сокращается, но спрос остаётся слабым
В Накхонпатхоме было доступно 6 486 единиц жилья — на 14,6% меньше, чем годом ранее.
Девелоперы сократили новые запуски на 91,6%, однако продажи всё равно снизились на 32%. Остаток предложения сократился на 13,8%, до 6 263 единиц.
При нынешнем темпе продаж региону потребуется около 84 месяцев, чтобы реализовать существующий запас.
Некоторые районы с университетским спросом выглядят лучше. Кондоминиумы в Mueang Nakhon Pathom и зоне Phutthamonthon–Salaya имеют расчётные сроки реализации от 15 до 48 месяцев.
Малоэтажный сегмент снова значительно слабее: в Kamphaeng Saen и Bang Len–Don Tum показатель поглощения составляет около 0,5% в месяц, что соответствует сроку реализации предложения примерно в 183–186 месяцев.
Большой Бангкок сохраняет доминирование
Несмотря на различия между районами и типами жилья, Большой Бангкок остаётся крупнейшим рынком недвижимости Таиланда.
REIC изучил 27 провинций. Общее предложение жилья во втором квартале составило 359 433 единицы стоимостью около 2,023 трлн батов.
На Бангкок и пять окружающих провинций пришлось 214 083 единицы — 59,6% всего предложения. По стоимости доля региона была ещё выше — около 67,1%, или 1,357 трлн батов.
Остаток непроданного жилья в Большом Бангкоке составил 202 414 единиц стоимостью 1,284 трлн батов.
При отсутствии новых запусков всему имеющемуся предложению потребуется примерно 52 месяца для реализации. Для кондоминиумов этот показатель составляет 39 месяцев, а для малоэтажного жилья — 67 месяцев.
Что происходит с рынком недвижимости
Данные второго квартала показывают, что рынок жилья Большого Бангкока не находится в одинаковом состоянии по всем сегментам.
Кондоминиумы быстрее реагируют на восстановление спроса, особенно в районах с хорошим железнодорожным сообщением и близостью к рабочим центрам. Девелоперы одновременно сокращают новое предложение, что помогает уменьшать накопившиеся запасы.
Малоэтажный сегмент сталкивается с более продолжительным циклом реализации. Высокая стоимость земли и строительства, ограниченная доступность ипотеки и слабая покупательная способность массового покупателя делают даже снижение новых запусков недостаточным для быстрого сокращения предложения.
Поэтому главным изменением становится не просто рост или падение цен на недвижимость, а перестройка самого спроса. Покупатели всё больше оценивают жильё как часть городской системы — с транспортом, рабочими местами, медициной, торговлей и инфраструктурой, а девелоперам приходится адаптировать проекты под эту новую модель поведения.