Таиланд диверсифицирует энергоснабжение на фоне кризиса вокруг Ормузского пролива
Кризис вокруг Ормузского пролива и рост цен на LNG до $28 за MMBtu усилили давление на Таиланд, который использует импортный газ примерно для 30% поставок и стремится снизить зависимость от внешних источников. В ответ страна ускоряет разведку собственных месторождений, в том числе в Андаманском море, диверсифицирует импорт и пересматривает энергетическую политику в сторону большей гибкости и устойчивости поставок.
Кризис в Ормузском проливе заставил Таиланд пересмотреть энергетическую стратегию
Обострение ситуации в районе Ормузского пролива привело к резкому росту мировых цен на сжиженный природный газ (LNG) — до $28 за миллион британских тепловых единиц (MMBtu). Для Таиланда это стало дополнительным фактором давления на энергетический сектор и ускорило обсуждение того, как снизить зависимость страны от импортного топлива.
На этом фоне правительство рассматривает сразу несколько направлений: ускорение разведки собственных месторождений газа, подготовку нового раунда нефтегазовых концессий, развитие альтернативных источников энергии и пересмотр долгосрочных контрактов на поставку LNG.
Энергетическая безопасность — это уже не только наличие топлива
Секретарь Комиссии по регулированию энергетики Таиланда (ERC) Пунпат Лисомбатпибун заявил Bangkok Biznews, что геополитическая нестабильность заставляет страны пересматривать традиционное понимание энергетической безопасности.
До сих пор её основу составляли три принципа: надёжность поставок, доступность энергии и устойчивость.
Теперь, по мнению ERC, к ним необходимо добавить ещё один элемент — гибкость.
Речь идёт о способности энергетической системы быстро адаптироваться к изменениям на мировом рынке. Если страна слишком сильно зависит от одного вида топлива или ограниченного числа поставщиков, любой крупный геополитический кризис может быстро превратиться в проблему для всей экономики.
Поэтому Таиланду необходимо диверсифицировать источники топлива и создавать инфраструктуру, способную работать при изменении структуры поставок.
LNG приблизился к уровням кризиса 2022 года
Одним из наиболее заметных последствий ситуации вокруг Ормузского пролива стал рост стоимости LNG.
По данным, приведённым ERC, мировая цена достигла около $28 за MMBtu. Для сравнения, в начале энергетического кризиса, связанного с войной России и Украины, цена выросла примерно с $12 до $25 за MMBtu.
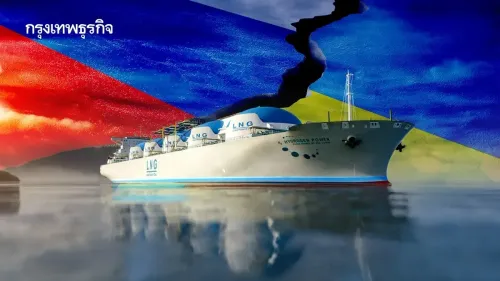
Для Таиланда это особенно чувствительный вопрос, поскольку страна использует импортный LNG для покрытия части потребностей газовой генерации.
При этом быстро заменить ближневосточные поставки невозможно. По оценкам экспертов, альтернативным производителям может потребоваться два-три года, чтобы существенно увеличить экспортные мощности.
Если ситуация в Ормузском проливе быстро нормализуется, цены способны достаточно быстро снизиться. Однако при затяжном кризисе восстановление рынка может занять значительно больше времени — оценки, приведённые ERC, предполагают, что заметное снижение цен может начаться только через один-два года.
США и Австралия могут стать альтернативными поставщиками
В условиях неопределённости Таиланду приходится искать альтернативные направления импорта.
ERC указывает на необходимость быстрее привлекать поставки из таких стран, как США и Австралия. Однако возможности этих производителей также ограничены существующими мощностями и контрактами.
Это означает, что простая замена одного поставщика другим не решает проблему полностью.
Для Таиланда более устойчивой стратегией становится диверсификация: несколько международных поставщиков, собственная добыча и более гибкая система контрактов должны снизить концентрацию рисков.
Таиланд ускоряет разведку собственных месторождений
Одним из главных направлений государственной политики становится развитие внутренних энергетических ресурсов.
Правительство готовит новый раунд предоставления нефтегазовых концессий. Особое внимание уделяется Андаманскому морю, где рассматриваются перспективные глубоководные участки.
Потенциально собственная добыча может уменьшить потребность Таиланда в импорте газа и повысить устойчивость энергетической системы.
Однако глубоководная разведка представляет собой сложный и капиталоёмкий проект. Это будет первая для Таиланда подобная масштабная программа глубоководных исследований, поэтому от решения о проведении конкурса до фактического получения газа могут пройти годы.
Интерес к новым глубоководным участкам
Генеральный директор Управления энергетической политики и планирования (EPPO) Ваттанапонг Куроват заявил, что Таиланду необходимо открывать новые участки для разведки газа, особенно в Андаманском море.
По его словам, этот регион обладает значительным потенциалом, однако реализация проектов потребует решения технологических и инвестиционных задач.
Интерес к возможным новым концессиям уже проявляют международные и тайские компании, среди которых называются Chevron и PTT Exploration and Production (PTTEP).
Если разведка подтвердит наличие коммерчески привлекательных запасов, новые месторождения в перспективе смогут частично компенсировать снижение добычи на существующих газовых месторождениях.
Соглашение с Малайзией
Параллельно Таиланд развивает сотрудничество с соседними странами.
На выставке и конференции Gastech 2026 Таиланд и Малайзия подписали параллельные соглашения по Block 8/B17, также известному как B-17, с целью ускорения поставок газа для обеих стран.
Такой подход показывает ещё один элемент новой энергетической стратегии — использование регионального сотрудничества для повышения стабильности поставок.
Вместо зависимости от одного направления импорта страны ASEAN могут развивать инфраструктуру и месторождения, которые позволяют перераспределять ресурсы между несколькими рынками.
Долгосрочные контракты против скачков спотовых цен
Министерство энергетики Таиланда также готовит меры по управлению долгосрочными контрактами на LNG.
Причина — резкий разрыв между стоимостью уже законтрактованных поставок и ценами на спотовом рынке во время кризиса.
Долгосрочные соглашения позволяют обеспечить более предсказуемые объёмы поставок и частично снизить влияние краткосрочных ценовых скачков.
Однако они одновременно уменьшают гибкость покупателя: если рыночные цены резко падают, страна может продолжать покупать топливо по условиям ранее заключённых соглашений.
Именно поэтому ERC говорит о необходимости сочетать безопасность поставок с гибкостью энергетической системы.
Почему импорт LNG стал стратегическим риском
Частный энергетический оператор EGCO также предупреждает о рисках высокой зависимости от импортного LNG.
Компания оценивает долю импортного LNG примерно в 30% поставок и считает ускорение внутренней разведки газа одной из наиболее срочных задач.
Проблема заключается не только в стоимости самого топлива.
Рост цены LNG влияет на себестоимость производства электроэнергии, а через неё — на расходы бизнеса и населения. Одновременно дорогой газ может создавать дополнительное давление на государственные механизмы регулирования тарифов.
Поэтому энергетический кризис одновременно затрагивает импорт, генерацию электроэнергии, промышленность и государственные расходы.
Следующий этап — диверсификация
В долгосрочной перспективе Таиланд рассматривает несколько вариантов уменьшения зависимости от отдельных видов топлива.
Помимо собственной добычи газа, обсуждаются развитие возобновляемой энергетики, повышение гибкости газовой инфраструктуры и развитие технологий малых модульных реакторов (SMR).
Однако ни один из этих вариантов не способен быстро заменить импортный LNG.
Собственная добыча требует разведки и строительства инфраструктуры, новые энергетические технологии — времени и инвестиций, а увеличение поставок из США или Австралии зависит от доступных экспортных мощностей.
Поэтому ближайшая задача заключается скорее в создании комбинации различных источников, чем в поиске одного универсального решения.
Что меняется в энергетической стратегии Таиланда
Кризис вокруг Ормузского пролива показал уязвимость модели, при которой значительная часть энергетической системы зависит от международных поставок газа.
Таиланд уже располагает инфраструктурой для импорта LNG, но её наличие не устраняет ценовые и геополитические риски.
Поэтому новая стратегия постепенно смещается от вопроса «где купить необходимый объём газа?» к более широкому вопросу: «как построить энергетическую систему, которая сможет работать при изменении поставщиков, цен и глобальных условий?»
Ответом становятся диверсификация импорта, развитие собственных месторождений, региональное сотрудничество, гибкие контракты и инвестиции в новые технологии.
Именно сочетание этих инструментов должно определить устойчивость энергетической системы Таиланда в условиях, когда глобальный рынок топлива становится всё более зависимым от геополитики и изменений международных цепочек поставок.