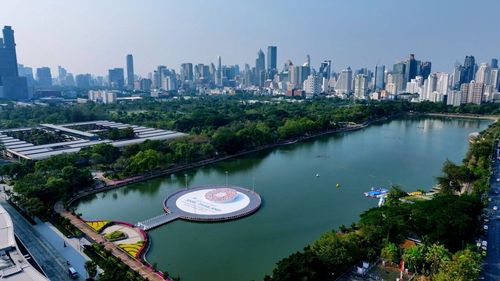
В Бангкоке Всемирный банк представил цифровую стратегию финансирования малого бизнеса
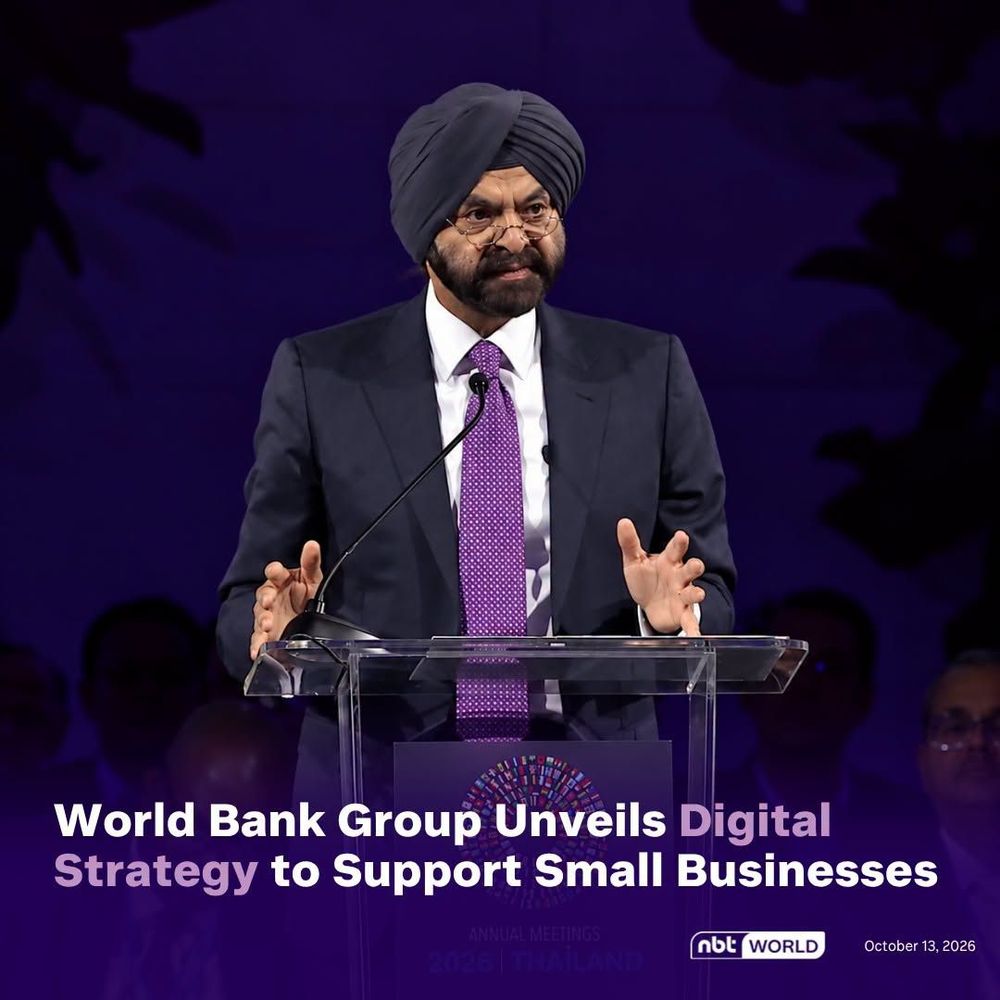
Всемирный банк рассчитывает сократить дефицит финансирования малого бизнеса в развивающихся странах, используя цифровые платежи, финансовые данные и ИИ для упрощения доступа к кредитам. Стратегия призвана поддержать рост предприятий и создание рабочих мест на фоне растущего разрыва между числом молодых людей, выходящих на рынок труда, и доступными возможностями трудоустройства.
Всемирный банк представил цифровую стратегию для финансирования малого бизнеса
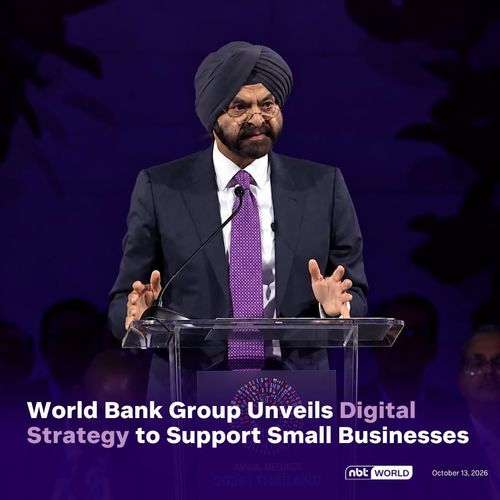
Группа Всемирного банка представила новую цифровую стратегию, призванную облегчить доступ микро-, малым и средним предприятиям (ММСП) к финансированию, помочь им расширять деятельность и создавать рабочие места. О планах организации президент Всемирного банка Аджай Банга рассказал на ежегодных встречах МВФ и Группы Всемирного банка, проходящих в Бангкоке в октябре 2026 года.
По оценке организации, ежегодный дефицит финансирования малого и среднего бизнеса в развивающихся странах превышает 4 трлн долларов США. Всемирный банк рассчитывает сократить этот разрыв за счёт цифровых технологий, использования финансовых данных и привлечения частного капитала.
Одной из главных причин необходимости таких мер становится растущий разрыв между числом молодых людей, выходящих на рынок труда, и количеством доступных рабочих мест. По словам Банги, в ближайшие 10–15 лет в развивающихся странах около 1,2 млрд молодых людей достигнут трудоспособного возраста, тогда как прогнозируемое число новых рабочих мест за этот период составляет лишь 420 млн.
Стратегия занятости Всемирного банка предусматривает развитие инфраструктуры, совершенствование государственного управления и привлечение частных инвестиций. Приоритетными направлениями определены энергетика и инфраструктура, агробизнес, первичная медицинская помощь, туризм и производство продукции с высокой добавленной стоимостью.
Новая цифровая стратегия направлена на устранение барьеров, которые мешают небольшим компаниям получать доступ к доступным кредитам. Среди основных проблем — требования к залогу, высокая стоимость заёмных средств и отсутствие полноценной финансовой отчётности.
Вместо оценки кредитоспособности преимущественно по наличию физических активов банки смогут шире использовать цифровые платежи, электронные счета-фактуры и данные о транзакциях. Это позволит оценивать способность бизнеса обслуживать долг на основе денежных потоков, делая небольшие предприятия более заметными для финансовых организаций.
Стратегия включает четыре направления: повышение прозрачности бизнеса для кредиторов, развитие цифровой связанности, операционную поддержку предприятий и расширение финансирования.
За последние три года Всемирный банк помог 20 странам развить совместимую цифровую инфраструктуру, восьми — усовершенствовать электронное выставление счетов и доступ к финансовым данным, а пяти — внедрить системы открытых финансов (open finance). Организация также поддерживает платформы, подобные Agri-Connect, которые связывают фермеров с покупателями и кредиторами, и содействует реформам, упрощающим ведение бизнеса.
Ещё одно направление — сотрудничество с финтех-компаниями, применяющими искусственный интеллект для оценки кредитных рисков. Такие технологии позволяют принимать решения по заявкам на кредит в течение 24 часов, нередко без традиционного залога. По данным, приведённым в рамках стратегии, объём подобного кредитования на развивающихся рынках достиг примерно 400 млрд долларов.
Всемирный банк также развивает механизмы долевого инвестирования и финансирования под обеспечение дебиторской задолженностью малого бизнеса. Цель — объединить ресурсы традиционных банков с цифровыми инструментами, чтобы расширить кредитование, поддержать развитие предприятий и создать дополнительные рабочие места.
Новая стратегия отражает стремление Всемирного банка использовать цифровизацию не только для повышения эффективности финансовых услуг, но и для решения более широкой экономической задачи — сокращения дефицита рабочих мест в развивающихся странах. Её результат будет зависеть от того, насколько эффективно цифровые финансовые инструменты помогут малым предприятиям получать капитал и превращать его в устойчивый рост.